工具箱:
 香港:
 纽约:
 伦敦:
 东京:
 悉尼:
 香港:
 新加坡:
《大白聊平台》07· IB深度拆解系列(一)
只要你在外汇或黄金圈子里待过半年,脑子里一定冒出过这样一个念头:“既然代理每手都能拿返佣,那我干脆绕开所有代理,自己跑去平台官网直接注册开户,平台省下了给代理的佣金,我的点差是不是就能便宜一大截?”
如果你真去试过,就会发现一个扎心的事实:在同一家平台、同一个标准账户类型下,你去官网裸开,盘面点差和手续费通常不会比代理链接便宜一分钱。
绝大多数主流经纪商对同一标准账户组采用统一的基础费率,渠道佣金原本就是平台预先核算在商业模型里的获客与服务预算。除非平台针对直客开放了特定的专属折扣账户组,否则你绕开代理去官网开普通标准户,那笔渠道预算只是留在了平台自己的账本上。
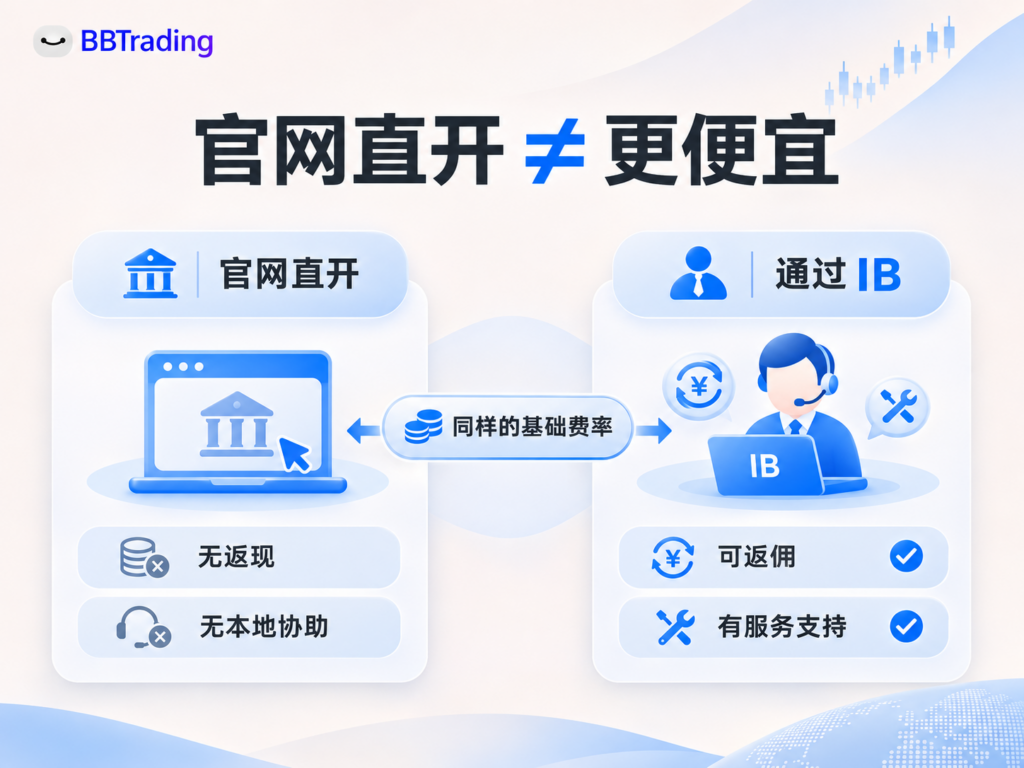
而你不仅没省下交易成本,反而主动放弃了原本可以通过靠谱代理拿回来的返现折扣,也放弃了出入金卡壳时的本地指导、EA 参数调试以及遇到成交争议时帮你找平台沟通的“熟人通道”。
很多刚入行的交易者总觉得,IB(Introducing Broker,介绍经纪商)就是一帮夹在平台和散户之间赚差价的中间商。但在整个行业四十多年的演进史里,IB 从来不是寄生在交易上的多余一环——哪怕到了算法投流高度成熟的2026年,它依然是跨国经纪商得以运转的毛细血管。
作为《大白聊平台 · IB深度拆解系列》的第一篇,今天咱们先看看这门累计数十亿美元的IB生意到底是怎么长出来的。
IB 这个身份,最早并不是外汇圈发明的,而是40多年前美国期货行业立法的产物。1983年1月11日由里根总统签署生效,同年7月美国商品期货交易委员会CFTC通过IB实施规则并委托全国期货协会NFA管理注册,正式在法律上创设了 Introducing Broker(介绍经纪商) 这一法定注册类别。
它的制度边界极其清晰:
IB 负责招揽客户、提供本地服务与接收订单,但绝对不能直接触碰客户的保证金;客户的资金清算与托管,必须全部交由持牌的期货佣金商(FCM)或零售外汇交易商处理。
到了2000年代初,互联网把外汇交易搬到个人电脑前,这套“持牌平台管清算风控、外部伙伴管获客服务”的架构被迅速移植到了零售外汇市场:
2001年:丹麦Saxo Bank与葡萄牙Banco Carregosa签下了 行业最早可查的机构白标(White Label)合作协议,此后一路拓展出135家以上的白标伙伴;
2005年4月:嘉盛集团与美股券商 TradeStation 正式签署 《外汇介绍经纪商协议》。根据 嘉盛2009年提交的S-1招股书,单是 TradeStation 这一家机构 IB,在2009年前九个月就为嘉盛贡献了高达 10.7% 的零售外汇交易量。
在2005年之前,由于缺乏透明的在线比价工具,不少早期线下代理采用的是“点差加点(Markup)”模式——在平台原始报价基础上追加一部分点差作为代理收入,客户往往并不清楚自己看到的报价里包含了多少渠道加点。
真正把 IB 推向自动化、透明化与全球规模化的,是两个关键拐点:
第一件,是 2005年7月1日 MetaQuotes 正式发布MT4交易终端。
随着此后几年 MT4 生态与券商自研合作伙伴门户的普及,推广链接归属、多级佣金核算与 EA 自动化交易逐步连成了标准生态。例如2013年,IC Markets 发布新版合作伙伴公告就披露其已拥有 2,500多名合作伙伴及介绍经纪商,支持实时追踪客户注册、交易手数与佣金归属。
第二件,是2007至2008年前后,以 CashbackForex 为代表的第三方返现网站上线。它们以超级渠道的身份从平台拿到顶格分成,再把相当一部分佣金按日或按月返还给交易者,第一次把隐藏在渠道里的利润变成了散户可见的“明牌折扣”。
那么到了2025至2026年的今天,这套合作伙伴网络究竟长到了什么体量?
1.Exness
Exness 截至2024年底其合作伙伴已超 11.9万名,累计发放的合作伙伴佣金突破 10亿美元,其中单一头部合作伙伴曾创下单月收入 290万美元(约合2,000万元人民币)的纪录;
2025年活跃 IB 的月均佣金超过 3,600美元(你达平均线了吗?);
2026年,Exness官方合作伙伴页面展示的全球伙伴规模已突破 30万名,并且 95.2% 的 IB 最初就是普通交易员。这其实说明了——绝大多数 IB 并不是从外面强行塞进交易链条的陌生人,他们原本就是交易者,在自己研究策略、开发工具、带社群复盘的过程中,顺理成章变成了渠道经营者。
2.CMC Markets 2026年一季度的介绍伙伴佣金合并项目就已经高达 2560万英镑(上年同期2000万英镑),占季度税前利润25.27%。
3.JustMarkets 在2026年6月公开宣称其活跃合作伙伴已超 18万名、覆盖160个国家;
很多外行想不通:现在字节、谷歌、Meta 的算法广告这么发达,平台为什么还要把几千万甚至上亿美元分给 IB?把十年前与2026年的两份上市券商财报放在一起对比,账本逻辑就一清二楚了。
先看十年前的经典基准:
FXCM 2013年Form 10-K年报原件里,福汇全公司 43.6% 的零售交易量来自间接渠道(包含介绍经纪商 IB 与白标伙伴);当年福汇零售交易总收入为 3.653亿美元,而直接付给这些渠道伙伴的费用高达 8423.1万美元——相当于把全公司 23.1%(近四分之一) 的零售交易收入分给了渠道,金额是其同年传统广告与市场营销费用(2710万美元)的 3.1倍。
再看2026年的最新买量成本:
以线上数字化营销著称的伦敦上市经纪商 Plus500,在 2026年2月发布的2025财年初步业绩公告中披露,其全年营收为 7.924亿美元,销售与营销总支出高达 3.238亿美元,全年新增客户104,902人,公司口径的平均每位新客获取成本(AUAC)高达 1267美元(2024财年更是高达 1456美元),而且连 Plus500 自己也常年运营着官方的 500Affiliates 联盟分销体系。
这两组数字放在一起,揭示了平台老板算的真正大账:
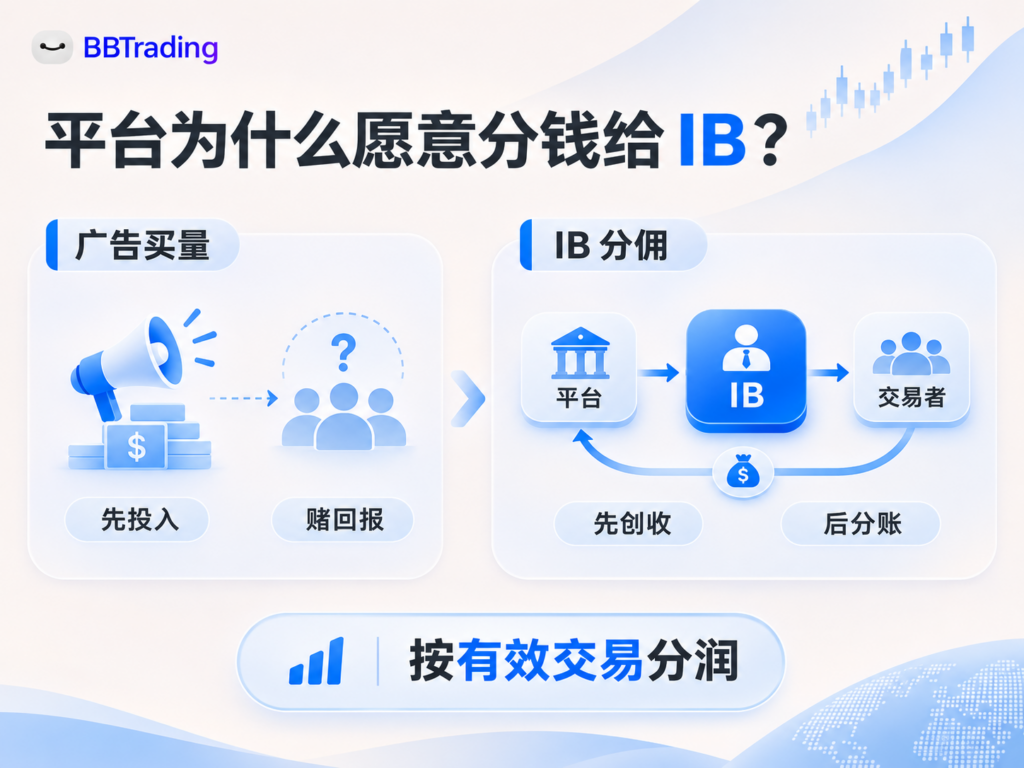
纯广告买量是“先掏钱、赌未来”:
直营买量往往需要提前投入巨额获客预算(把平均获客成本推高到上千美元),但拉来的新客未来到底能贡献多少收入,要等交易发生后才知道;
IB 按量返佣是“先创收、后分账”:只有当客户真正入金、并在盘面上完成有效交易之后,平台才根据有效订单、点差基数或合同规定的净收入向 IB 分润。
更重要的是,在2025至2026年的黄金大行情里,优质 IB 所提供的陪伴与工具服务,直接决定了高价值客户的留存周期。对平台而言,黄金交易者的吸引力不仅在于交投活跃,更在于这类客户往往长期依赖 EA 自动化策略、VPS 专线、交易面板与社群复盘服务。
一个散户自己看广告摸进平台,遇到 MT4/MT5 连不上服务器、不懂怎么绑卡出入金、或者不会设置黄金 EA 的风控参数,等官方英文邮件回复要熬上一整天,几次挫败就可能彻底流失;但如果他背后有一个懂技术、有工具、能5分钟帮他解决问题的靠谱 IB 或社区,他就不再是一次性的广告流量,而是能够长期留存的活跃客户。
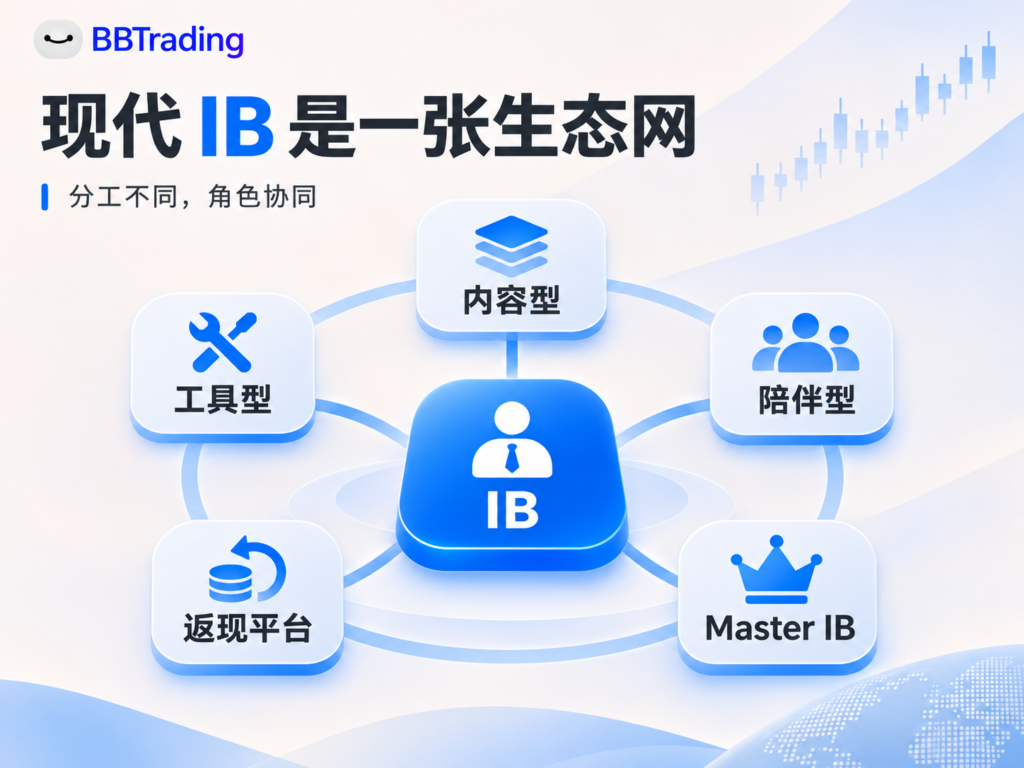
IB,脑海里浮现的还是“天天在群里发返佣广告的个人销售”。但站在2026年的券商后台往外看,现代渠道早已演变成五类专业角色的分工网:
工具与技术型 IB(EA 开发者 / 交易面板作者 / VPS 服务商):这是咱们大白社群最熟悉的一群人。不少开发者开发一套多合一交易面板、风控硬锁或黄金量化策略,然后免费或低价给群友用,只要求大家绑他的平台链接。
算笔明账:比如某EA开发者名下只有50个稳定跑策略的活跃实盘,平均每人每月交易100手、开发者每手仅留存 4美元 渠道分润,这50个铁杆用户每个月就能为他提供 2万美元 的持续研发经费。只要软件真正创造价值、不人为诱导放大客户的交易风险,用好工具帮用户管住手、活得更久,自己靠长线分润回收研发成本,就是极佳的良性闭环。但现实往往是相反的,极大多数“EA 开发者”巴不得一天就给你刷个100手,因为行情总是不确定的,与其温水煮青蛙,还不如趁热打铁。
内容与投研型 IB(独立行情站 / 宏观博主 / 复盘社群):靠长期输出深度解读、数据日历或实战复盘聚集同频交易者,将读者信任自然转化为渠道归属。交易培训与陪伴型团队:为新入场的交易者提供从软件操作、仓位管理到实盘答疑的本地化服务。
专业返现平台(Cashback Sites):不提供一对一技术陪伴,纯粹依靠庞大的汇总交易量向平台谈判拿高档位分成,再将其中的相当一部分返还给自助型交易者,靠留小头赚规模效应。
区域总包商(Master IB):直接与平台签下阶梯总包或下级覆盖合同,自己不直接服务终端散户,而是为中小型代理(Sub-IB)提供结算支持与运营赋能。
围绕这五类角色,平台与渠道之间的结算也演化出了四套标准模具:
按有效交易手数固定计佣(Per-Lot)、
按规定点差或净交易费比例分润(Spread / Revenue Share)、
按合格新客一次性买断(CPA),
以及首充奖励加长期持续返佣的混合模式(Hybrid,如2026年10月更新的 Axi 官方支持文档所述)。
以最直观的多级按手分账为例:
假设平台对某黄金账户组拨出了每标准手 12美元 的总渠道预算。
Master IB 拿到12美元总包后,
给做垂直技术社群的下级代理 8美元/手,自己留 4美元 覆盖团队与通道成本;
下级代理再给终端交易员返还 6美元/手,自己留 2美元 作为日常开发与答疑报酬。
在这一手黄金的12美元渠道预算里,平台获得了稳定的活跃客户,大小代理维持了技术社区运转,而交易员自己实打实省下了6美元摩擦成本外加一整套陪伴服务。
聊到这里,很多交易员和刚入行的代理都会问一个最现实的问题:“为什么市面上有些刚成立的新平台,一上来就敢给代理开出每手黄金20美元甚至更高的天价返佣;而经营了十几年的老牌大平台,返佣往往算不上最高?
更奇怪的是,为什么很多入行十年的大代理,放着新平台的20美元不拿,宁可守着老平台拿8美元、10美元?”答案就藏在平台与代理各自的商业账本里。
一家刚拿到牌照、搭好 MT5 服务器的新平台,没有品牌知名度、没有自然搜索流量、也没有历史口碑。交易员凭什么冒着信任成本把资金从老平台搬过去?新平台唯一的破局武器,就是把原本该投在品牌广告上的市场开拓预算,折算成超高的渠道返佣甚至阶段性补贴,向手握现成客源的 IB 购买“从0到1的增长速度”。
相反,像 IG Group、CMC Markets、IC 这样已经拥有庞大直营流量、品牌信任度和成熟交易基础设施的头部平台,根本不需要为每一个新客户支付全市场最高的溢价。它们给渠道提供的真正筹码,是极高的客户转化率、稳定的报价执行、顺畅的出入金通道以及长周期的客户留存。
再看代理的账本:单手佣金高,不等于渠道总利润高。在外行眼里,代理赚钱靠的是“哪家每手给得多就推哪家”;但在成熟的机构型 IB 和技术社区主理人眼里,真正的经营公式是这一条:
渠道经营利润=有效交易量×单位净佣金−获客及服务维护成本
仔细算算这两个选择:
选择 A(盲目追逐新平台每手20美元超高返佣):如果这家新平台的20美元返佣,靠的是暗中拉宽点差、频繁滑点、严苛的有效订单限制甚至卡客户出金来维持的,你把辛苦攒了三年的社群铁粉导过去,不到三个月客户要么亏光离场、要么因为出金和滑点问题在群里骂街。你看似前两个月每手多赚了10美元,却搭进了极高的客诉擦屁股成本,甚至一次性透支光了自己最宝贵的社群信任。
选择 B(深耕成熟平台每手8至10美元的合理返佣):平台品牌硬、报价环境透明、API 与自动返佣后台稳定,客户不需要你天天去解释“为什么出金还没到账”,一套稳健的黄金 EA 可以在里面安安稳稳跑上三年五年。
每手拿20美元但客户三个月跑光,与每手拿8美元但客户能稳定交易好几年,到底哪一笔生意更赚钱?
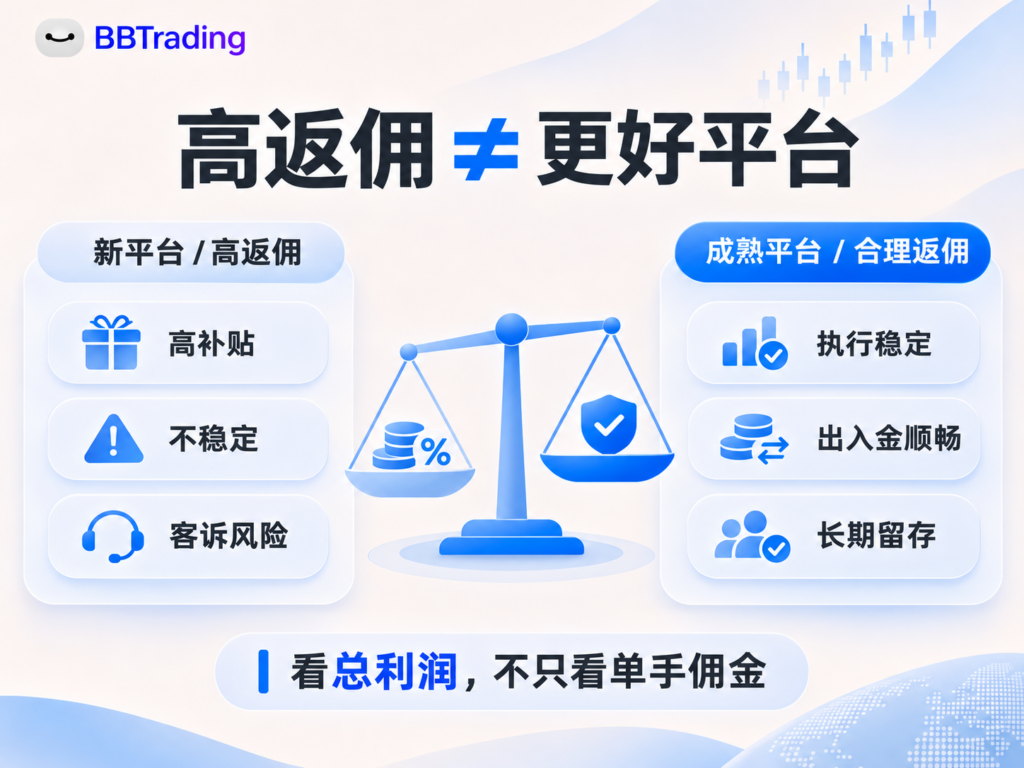
这就是为什么越是成熟、爱惜羽毛的 IB,越不会为了几美金的短期价差把客户往火坑里推——因为他经营的从来不是某个月的单手暴利,而是一批交易者未来数年的长期信任关系。
【本篇小结与下篇预告】读到这里,你应该看清了第一层真相:IB 返佣不是平台额外加在散户头上的税,而是行业铁打的获客与服务分润机制;代理拿合理报酬、客户拿费用折扣与技术陪伴,本来就是一套各取所需的商业制度。
但真正的深水区问题,从现在才刚刚开始——对于交易员和 EA 玩家来说,既然返佣改变了交易成本在平台、渠道和自己之间的分配方式,那到了实盘算账的时候:
为什么同一个策略同样的返佣在不同平台执行,有的平台佣金少了一半?
下一篇《大白聊平台 · IB系列(二)》,大白将直接带你坐进券商交易台(Dealing Desk),拆开这套连老代理都未必全懂的底层精算引擎。外汇平台为什么离不开IB?曾有IB单月赚290万美元