工具箱:
 香港:
 纽约:
 伦敦:
 东京:
 悉尼:
 香港:
 新加坡:
《大白聊平台》08 · 黄金流动性与止损真相
本文将从一笔黄金空单的止损说起,一路追溯伦敦场外现货、期转现(EFP)、点差与滑点、止损级联,以及 Last Look 等鲜为人知的市场机制。全文篇幅较长,涉及大量行业资料、真实案例和交易执行细节,信息密度较高,建议收藏后找个空闲时间细读。刚入行的朋友也不必担心,我们会从最基础的交易现象讲起,逐步深入后台运行逻辑,文末还附有大白版专业术语速查。
上一期 06篇《你下20手黄金的那一毫秒,迈达克和老牌桥商正在后台抢什么?》里,大白拆解了迈达克的原生态撮合引擎 Ultency,也算了老牌桥商 PrimeXM、oneZero、Centroid 和上游 LP的过路费明账。
在那篇文末,大白留了一个话头:“聚合器上看到最优报价,不等于你能按这个价成交。”
顺着这条链路再往下深挖一层,就能碰到几乎所有黄金交易员和 EA 开发者都复盘过的憋屈场景:
“你在 4195.00 做空黄金,把止损设在前高上方的 4205.00。一觉醒来,单子在 4206.00 被止损平仓了,随后金价掉头大跌了三十美元,完美地止损在最高点,不甘心的你把 MT5 的 1 分钟 K 线放大看,那根最高的上影线顶端只到 4204.50,离你设的止损线还差着 0.50 美元,离实际平仓价整整差了1.50美元。”
正好前两天在大白交流 2 群,有群友发了一张《流动性》漫画图:
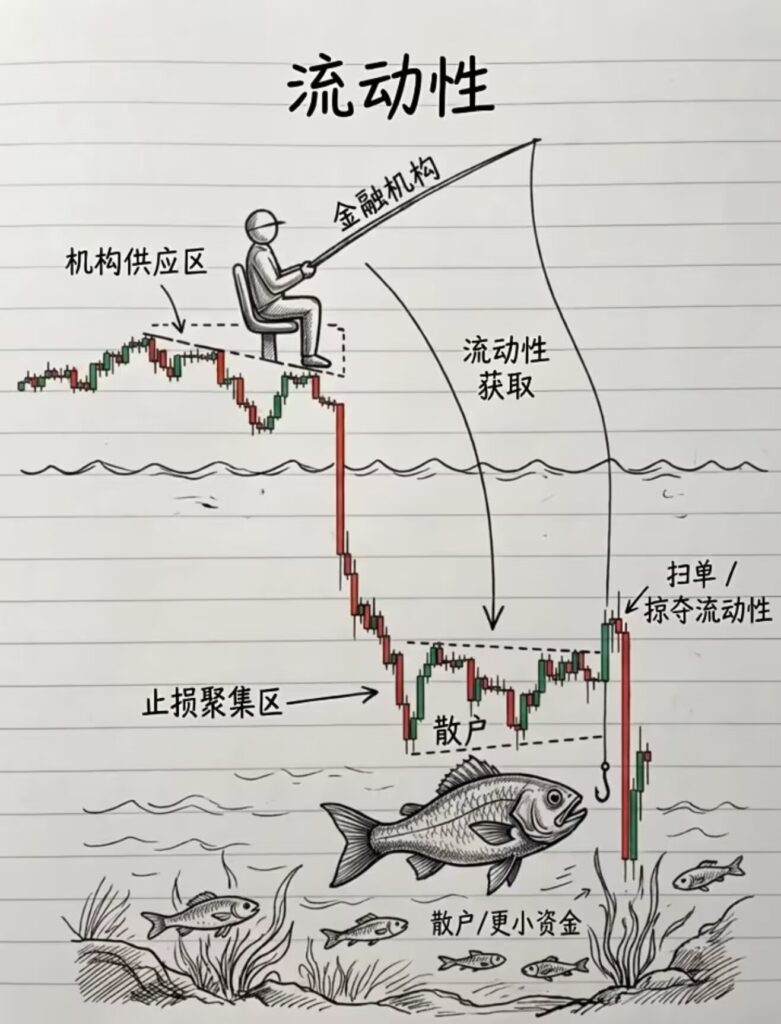
拿这个“庄家钓鱼”的故事去哄心态很管用,但真要套在咱们每天交易的黄金 CFD(差价合约)上,却完全对不上号。因为它用一句笼统的“机构扫止损”,把上游黄金怎么定价、点差与滑点怎么分工、止损单在盘口里怎么连环踩踏,以及券商、桥和 LP 的后台执行规则全糊成了一团。
今天这期《大白聊平台》,大白就把这笔 4205.00 的黄金止损单拆开,从上游定价池一路追回你的 MT5 交割单。
上一期聊过,零售券商盘面上的 XAUUSD,是桥(Bridge)把五家甚至十家上游 LP 的报价实时捏合出来的。
如果你同时挂着两三家不同平台的实盘账户跑同一个黄金 EA,仔细对过毫秒级日志就会发现:在同一秒钟的剧烈波动里,不同平台的最高价和最低价经常差开 0.2 到 0.8 美元。
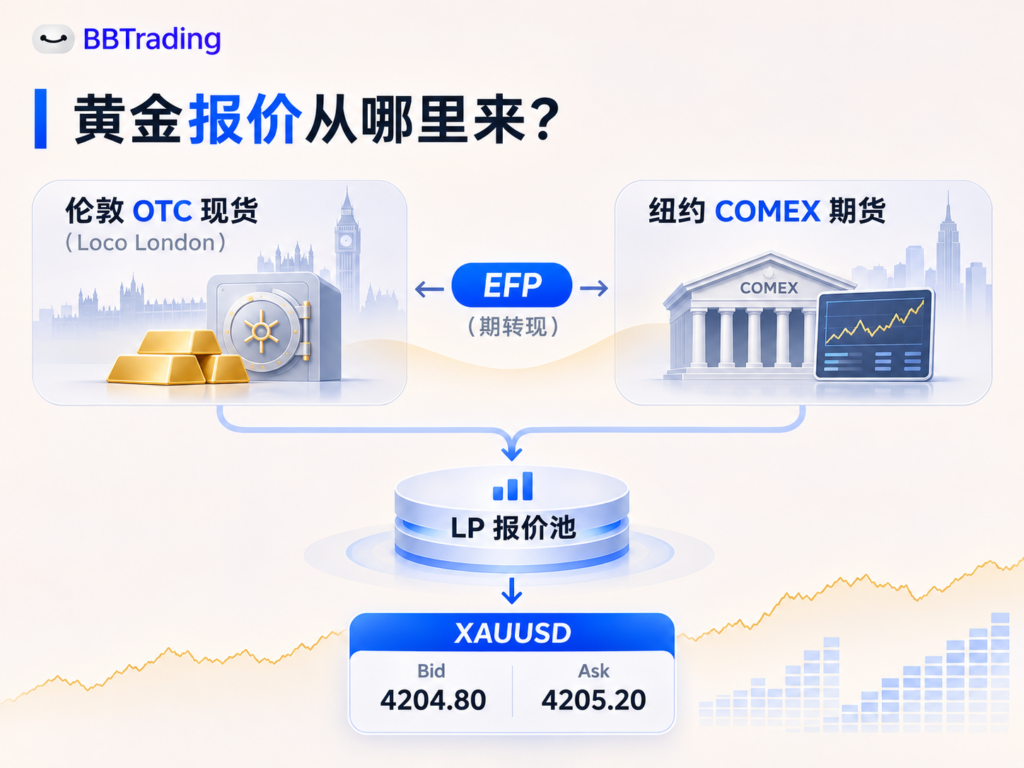
为什么同样叫 XAUUSD,各家 LP 喂出来的价格天生就不完全一样?因为黄金从头到尾就没有一个全球统一的中央撮合盘口。
根据世界黄金协会最新数据:2025 年全球黄金日均交易额达到创纪录的3610 亿美元(约合每天流转 3000 吨黄金)。但这笔庞大的交易量,主要分流在两个定价机制完全不同的池子里:
一半在伦敦场外现货市场(Loco London OTC),日均成交约 1800 亿美元:这是现货黄金 XAUUSD 的定价大本营,但它是一个没有中央撮合大厅的场外双边市场。里面流转的是存放在伦敦金库、每根 400 盎司的合格交割金条,按 T+2 清算。摩根大通、瑞银、汇丰等清算行与做市商各自根据自身库存和风险敞口报出双边买卖价,并没有一个把全球所有挂单拢在一起排队的单一订单簿。(至于常被提及的LBMA 官方定盘价,那是洲际交易所基准管理机构每天在伦敦时间 10:30 和 15:00 组织两次电子拍卖定出的清算基准价,并不是 MT5 上 24 小时连续跳动的实时行情。)
另一大块在纽约商品交易所黄金期货(COMEX GC),日均成交约 1140 亿美元(其余场内份额主要在日均约 510 亿美元的上海期货交易所 SHFE):跟伦敦相反,纽约 COMEX 跑在芝商所 CME Globex 中央限价订单簿上,标准合约 100 盎司,最小跳动 0.10 美元,所有参与者的挂单在同一个电子池子里公开排队。
一边是伦敦金库里的 400 盎司现货,一边是纽约金库交割的 100 盎司期货,平时两边价格之所以能咬得极紧,靠的是一条叫EFP(Exchange for Physical,期转现)的批发套利管道:
“大行和做市商一手拿伦敦现货、一手拿纽约期货,通过 EFP 报价把两边头寸随时置换。正常市况下,期现价差(基差)只反映美元资金利息和仓储成本,波动极小。”
但只要实物交割链条遇上物理瓶颈,两个池子的价差就会瞬间拉大。
最典型的例子就发生在 2025 年上半年:当时市场担忧美国对进口贵金属加征关税,银行和交易商争相把黄金运往纽约 COMEX 金库,同时在期货盘面急迫平空。
那段时间里,纽约期货对伦敦现货的EFP 价差一度冲破 60 美元/盎司,超过了 2020 年春季疫情断航时的峰值;因为太多机构排队从伦敦提取 400 盎司金条运往瑞士改铸成 100 盎司规格,英格兰银行地下金库的提金等待期一度拉长到 8 周,直到 8 月白宫确认黄金免征关税才恢复常态。
把这个上游结构放回大白在 06篇《你下20手黄金的那一毫秒,迈达克和老牌桥商正在后台抢什么?》讲过的桥商体系里,就不难理解:给券商供货的多家 LP 中,有的主要基于伦敦 OTC 银行间头寸报价,有的则高度依赖纽约 COMEX 期货做实时动态对冲再折算回现货价。当期现基差或局部库存出现瞬时波动时,不同对冲底子的 LP 报出来的 XAUUSD,在毫秒级上本来就会存在几毛钱乃至上美元的合理温差。
理解了上游报价源的差异,大白再来拆解开头那笔具体的交割单:
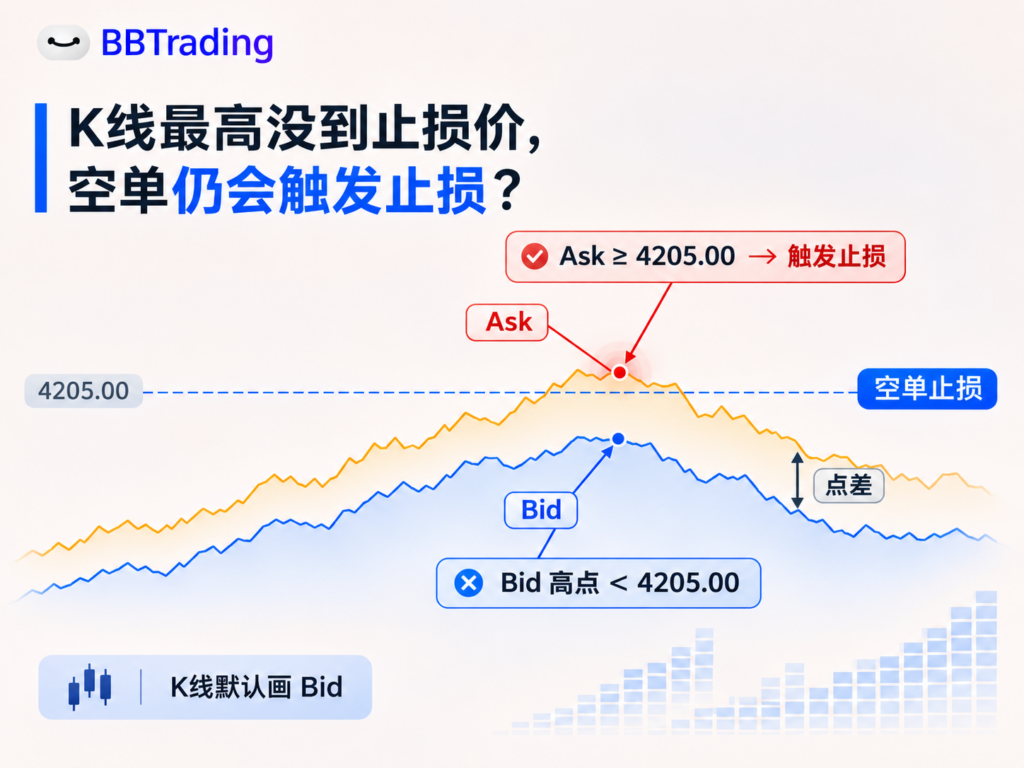
你的黄金空单止损设在 4205.00,MT5 的 1 分钟 K 线最高点只到 4204.50(看着还差 0.50 美元),单子却在 4206.00 被止损平仓了。
很多交易员习惯把从 4204.50 到 4206.00 的这 1.50 美元统称为“滑点”。但在交易系统的底层账本里,点差(Spread)和滑点(Slippage)干的是完全不同的两件事,发生在前后两个不同的阶段。
点差(Spread = Ask – Bid)是“静态的报价门槛”,决定了你的止损在什么时候被触发:
在任何一毫秒的盘口上,都同时存在两个价格。
– 做市商愿意买进的价格叫 Bid(卖价,你做空建仓和多单平仓看它)
– 做市商愿意卖出的价格叫 Ask(买价,你做多建仓和空单平仓看它)
– 两者之间的距离就是点差。
– 点差跟你的下单手数无关,哪怕你只挂 0.01 手,只要当前点差拉宽,Ask 和 Bid 之间的距离就会变大。
滑点(Slippage = 实际成交价 – 订单触发/请求价)是“动态的撮合落差”,决定了止损触发之后最终按什么价格成交:
滑点发生在你的止损单已经被触发之后。当止损条件满足、订单变成市价单发往撮合引擎时,因为盘口第一档的挂单量不够吃(你的单子得往上连吃好几档才能全部成交,即深度滑点),或者订单在网络路由与 LP 确认的几十毫秒里市场价格又往前跳了(即延迟滑点),导致最终拿到的成交价偏离了触发那一刻的盘口价。
一句话总结两者的区别:点差管的是“撞没撞线”,滑点管的是“撞线之后飞出去多远”。
翻开迈达克官方的 MT5 帮助手册,在《价格数据》、《图表设置》和《交易操作基本原则》中,明确规定了场外 OTC 品种的两条底层逻辑:
MT5 的历史 K 线柱(高开低收)默认完全使用 Bid 价绘制,Ask 线默认不画在历史图表上;
多单(Buy)止损按 Bid 价触发;空单(Sell)止损因为需要买入平仓,严格按 Ask 价(Bid + 当时点差)触发。
现在大白带你还原上文提到的“空单止损”在服务器上的毫秒级时间线:
– 在凌晨换日或突发波动的那一秒,市场上真实的Bid 最高价确实只涨到了 4204.50——所以事后看 K 线图,上影线顶端就定格在 4204.50。
– 但就在同一秒,盘口点差从平时的 0.15 美元拉宽到了 0.70 美元。此时服务器上的真实Ask 价变成了:4204.50 (Bid) + 0.70 (点差) = 4205.20 (Ask)。
– 因为 4205.20 已经越过了 4205.00 的止损设定值,你的空单止损在这一毫秒被正式激活。
– 激活之后,零售 MT4/MT5 的原生止损单会直接变成一张“不设价格上限的纯市价买单(Market Buy)”送进撮合池。假设当时 Ask 端第一档 4205.20 只有 1 手挂单,你的 5 手买单向上连吃几档,最终加权成交在 4206.00。
这样一来,那 1.50 美元的落差就彻底拆清楚了:
前 0.70 美元来自“点差拉宽”:因为图表只画 Bid 不画 Ask,0.70 美元的瞬时点差让你的空单在 K 线看似还差 0.50 美元时,被 4205.20 的 Ask 价合规触发;
后 0.80 美元(从触发刻的 4205.20 到成交刻的 4206.00)才是真正的“执行滑点”:即触发成市价单之后,吃穿盘口深度与路由耗时带来的成交偏移。
这也是为什么场内期货交易员很少遇到极端针尖成交——根据芝商所的《期货订单类型指南》与《NYMEX-COMEX 规则定义》,COMEX 黄金期货原生支持Stop with Protection(带保护区间的止损单)。止损触发后发出的不是无脑市价单,而是一张锁死了最大允许滑点范围(Protected Range)的限价单;如果碰上盘口瞬间抽空,超出保护范围的部分会转为限价挂单等待,不会不计成本地成交在针尖最顶端。
拆清了点差和滑点,接下来的问题是:为什么每次价格一靠近前高或整数关口,就特别容易同时出现“点差拉宽”和“滑点放大”?在这条“券商—桥—LP”链路上,后台系统到底在忙什么?
首先看市场层面的共同行为。纽约联储经济学家 Carol Osler 曾对苏格兰皇家银行(RBS)账本上9655 笔、总规模超 550 亿美元的真实客户止损与止盈挂单做过统计,发现了两个非常鲜明的排队特征:
止盈单(提供深度的被动限价单)喜欢挂在 00 整数位内侧和正中心(占已成交止盈单的 9.9%),所以价格第一次靠近关口时容易被止盈卖单顶回来;
止损单(触发后消耗深度的主动市价单)高度扎堆在越过 00 或 50 外侧的窄带里:已成交买入止损单中,14.3% 挤在越过整数位的 [01, 10] 区间,18.1% 挤在越过半整数位的 [51, 60] 区间;单笔 5000 万美元以上的机构大额止损单,更有 62% 集中在整数关口前后。
一旦买盘把 00 关口的止盈单吃完、价格踏进 [01, 10] 走廊,第一批空头止损就会触发变成市价买单,把价格往上推并连环引爆后面几美分的止损单,形成止损级联(Stop-Loss Cascade)。世界黄金协会在也专门指出,2026 年初金价在跌破关键阈值时,正是止损单的连环触发放大了短时波动。
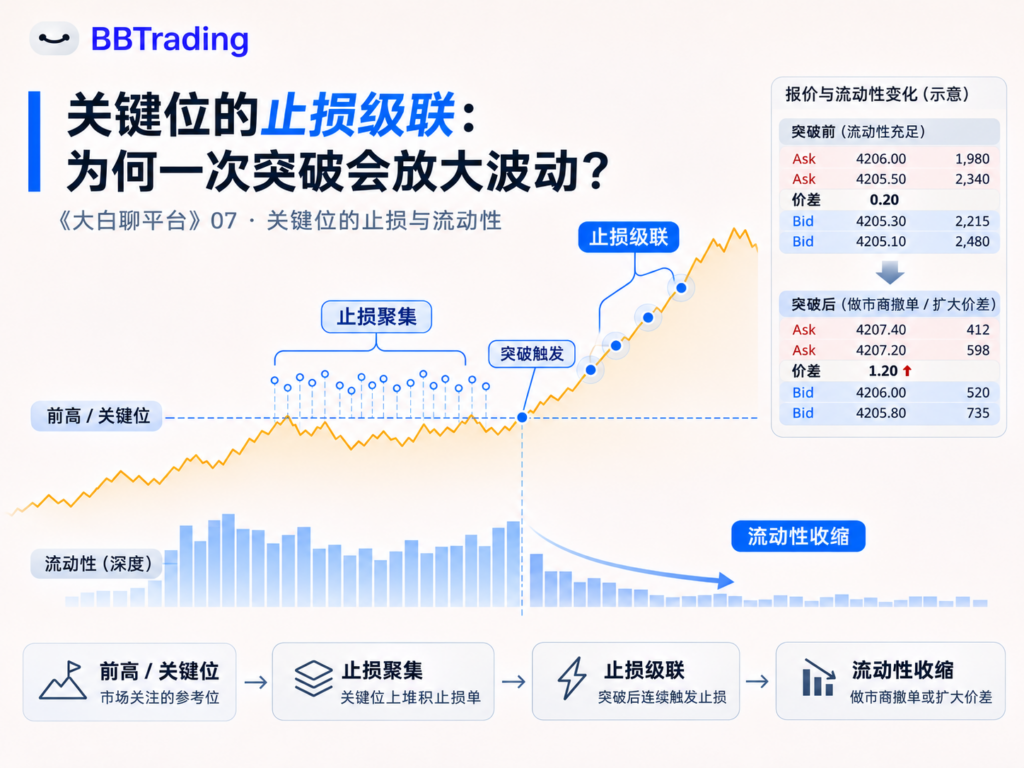
与此同时,上游做市商(LP)在面对关键位突破或敏感时段时,为了防止被单边“有毒流量(Toxic Flow)”打穿库存,风控算法会本能地撤掉近端限价单、拉宽买卖点差。
世界黄金协会统计了黄金日内时间加权点差:盘中最大的四次点差尖峰,全部集中在周日深夜转周一早盘、或周四深夜转周五的亚洲开盘跳空窗口。在这些交接窗口里,盘口前五档挂单本就极薄(点差拉宽往往伴随前五档挂单深度同步收缩),一旦叠加止损级联,几十手市价单就能在空虚的盘口里拉出一根长影线,等止损单宣泄完毕后又迅速回落。
除了市场本身的订单踩踏,顺着大白在 06篇《你下20手黄金的那一毫秒,迈达克和老牌桥商正在后台抢什么?》拆解过的后台架构往下看,一笔止损单在经过券商、桥(Bridge)和 LP 时,有三个平时看不见的技术与风控环节会直接左右你的成交结果:
细节一:桥商聚合器的“坏价过滤(Spike Filter)”与“点差限宽”怎么设
一家券商后台接了多家 LP,当亚盘换日或数据秒级波动时,如果其中一家 LP 因为自身库存失衡突然报出一个偏离 0.8 美元的宽点差 Tick,桥商的聚合器面临一个两难选择:
如果过滤设得太死(超过一定点差直接拦截不更新或暂停成交),虽然保护了挂单不被偶发尖刺扫掉,但客户在波动时主动下单或平仓就会频繁遇到“无报价(Off quotes)”或拒单。
不同平台在“保连续成交”与“防尖刺扫损”上的参数取舍,直接决定了你在换日窗口容不容易被扫。
(大白敲黑板了啊,这个地方要记笔记!!!再直白一点,你可以通过“订单开平仓”的反馈,反推当前桥商聚合器过滤阈值的松紧度,感受那股看不见的力量来优化你的仓位管理:
“如果一家平台在波动时几乎从不报“无报价/拒单”,但图表上经常放进瞬时宽点差,说明它的聚合过滤设得偏松,你的贴身硬止损在换日或突破窗口极易被瞬时点差舔掉;反过来,如果一家平台在剧烈波动时图表点差看着依然很克制,但你主动开平仓开始频繁跳出 Off quotes 或延迟拒单,这就是桥商的限宽过滤器正在后台疯狂拦截上游 LP 的劈叉报价——此时上游真实盘口其实已经抽空,正是通过交易反馈感知流动性警报、主动收缩仓位或暂缓追单的最佳信号。”
细节二:B-Book 内部化与 A/C-Book 抛单的成本结构差异
在 06篇《你下20手黄金的那一毫秒,迈达克和老牌桥商正在后台抢什么?》我们讲过 A/B/C-Book 的分流,这几种模式在处理止损时各有各的账本特征:
如果账户走的是 B-Book(内部化执行),你的止损单其实留在券商服务器内存里,外部市场根本看不见。它触发时不需要去外部 LP 抢深度,因此理论上很少产生大额的外部深度滑点;但它的触发基准完全取决于券商合成的盘口价与该客户分组(Group)预设的点差加价(Markup)。
反过来,如果大额账户走的是 A-Book 或 C-Book 抛单,止损触发后桥必须把市价单送往上游 LP 实盘撮合。当第一档挂单量不够时,桥会按 VWAP(成交量加权平均价)自动拆单去吃第二档、第三档深度;此外,LBMA《全球贵金属守则》中专门提醒过机构执行透明度的边界——合规准则明确禁止机构在执行已触发的客户止损单时,在未事先向客户透明披露的情况下额外叠加隐藏的止损执行 Markup。
细节三:上游 LP 的 Last Look(最后观望)校验与二次路由耗时
在 OTC 机构流动性池里,许多非银做市商和银行 LP 提供的是带有 Last Look 机制的报价流——当桥把你的止损市价单送到 LP 面前时,LP 保留几十到 100 毫秒的窗口期来做价格与延迟套利校验)。
正常的几毫秒风控校验是行业常态,但如果遇到激进的二级 LP 滥用这一机制,就会直接放大你的滑点。
在 LBMA《全球贵金属守则》经典反例中,某客户对 1200.50 美元的报价发起 10,000 盎司(100 手)黄金请求,LP 利用 100 毫秒 Last Look 窗口先把客户单子挂起,甚至利用订单信息先去市场发试探单(Probe Orders),发现价格对自己不利就直接拒单(Reject)退回桥商。一旦发生拒单,桥商不得不花几十毫秒把你的止损单二次路由(Re-route)给下一家 LP,等单子在机房里转完第二圈成交时,盘口价格早已跳过了好几个档位。
回到文章开头那张《流动性》钓鱼漫画。
那张图之所以深入人心,是因为它给所有亏损的止损单找了一个看得见的假想敌——仿佛每次止损被扫,都是因为有个拿着鱼竿的神秘庄家坐在 K 线顶端盯着你手里的头寸。
但当你顺着 06篇《你下20手黄金的那一毫秒,迈达克和老牌桥商正在后台抢什么?》和本篇梳理的管道,把一笔黄金订单从伦敦金库与纽约期货的 EFP 基差、整数关口外侧拥挤的止损火药桶、MT5 图表隐藏的 Ask 触发线,一直追到桥商的坏价过滤器与 LP 的 100 毫秒 Last Look 窗口时,你会发现盘面上根本没有那个拿着鱼竿的小人。
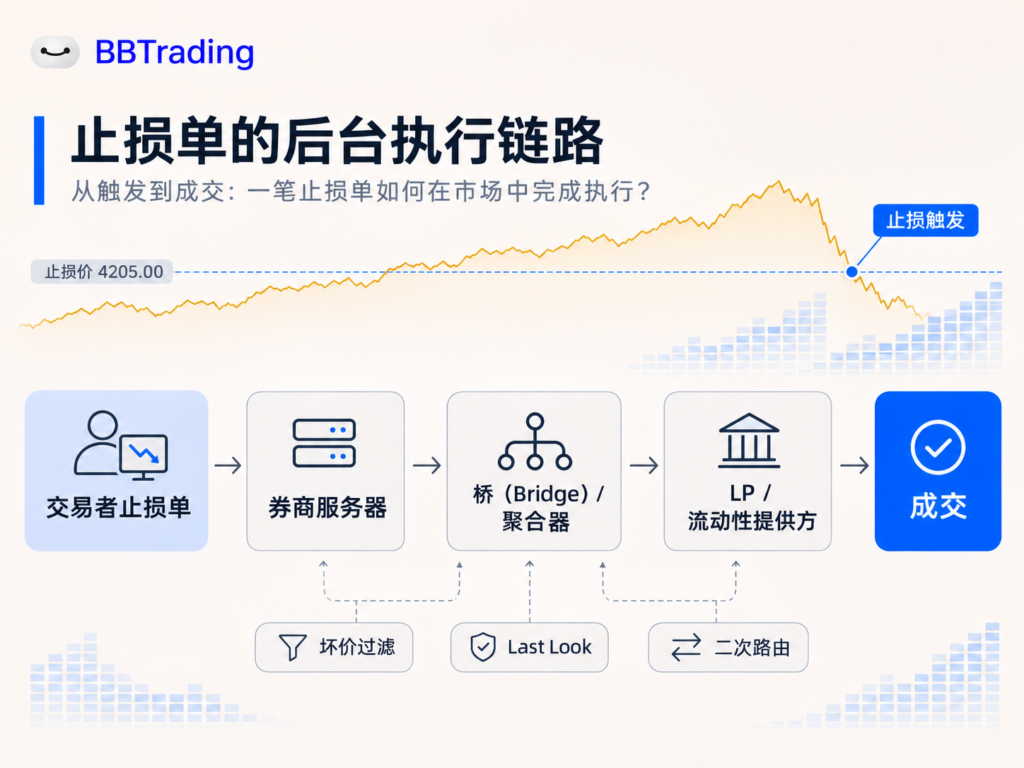
每一根看似“精准爆破”的长影线,都是多池定价、群体止损踩踏与后台毫秒级路由规则共同咬合出来的结果。
分清哪一分钱亏在点差规则、哪一分钱亏在盘口深度、哪一分钱亏在执行通道,才是一个成熟交易员和 EA 开发者真正的护城河。
Loco London(伦敦本地交割现货金):实物黄金存放在伦敦金库、以 400 盎司合格交割金条为基础、实行 T+2 清算的场外双边(OTC)黄金现货市场,2025 年日均交易额约 1800 亿美元(WGC Market Primer),是零售 XAUUSD 最主要的现货定价锚。
EFP(Exchange for Physical,期转现):将纽约 COMEX 黄金期货头寸与伦敦 OTC 现货头寸打包互换的批发套利管道(CME 黄金交易指南)。当跨洋物流受阻或突发关税恐慌时(如 2025 年 EFP 价差飙破 60 美元/盎司,LBMA Alchemist 119),期货流与现货流的 LP 报价会显著分化。
点差(Spread)与滑点(Slippage):点差是同一时刻盘口买价(Ask)与卖价(Bid)之间的静态距离,决定止损单何时达到触发条件;滑点是订单触发后转化为市价单在撮合过程中,因盘口挂单深度不足(吃穿多档)或网络/路由延迟,导致实际成交价与触发刻盘口价之间产生的动态落差。
MT5 Bid/Ask 止损触发规则:在 MT5 场外 OTC 模式下,历史 K 线默认仅用 Bid 价(卖价)绘制;多单止损按 Bid 价触发,空单止损按 Ask 价(Bid + 点差)触发(MT5 官方文档)。
Stop with Protection(带保护区间的止损单):芝商所 CME Globex 期货提供的原生止损机制(CME 订单类型指南),触发后自动转化为带有最大滑点保护范围(Protected Range)的限价单,防止在盘口抽空时成交在极端针尖价位。
止损级联(Stop-Loss Cascade):由于交易员习惯把止损密集设在越过整数位([01, 10])或半整数位([51, 60])外侧的窄带内(Osler 2003 / Osler 2005),当价格刺穿临界点后,首批止损单转化为同向市价单继续推高或砸低价格,连环引爆后续止损单的正反馈过程。
Last Look(最后观望权):部分 OTC 流动性提供商(LP)收到客户成交请求后,保留几十至 100 毫秒的观察窗口进行报价有效性校验并决定接单或拒单。LBMA 全球贵金属守则附件 1 允许合理的价格校验,但严禁 LP 在该窗口内利用客户订单信息先发试探单套利。
Pre-Hedging(预对冲)与 Spoofing(幌骗):主事人银行为降低大额止损客户的预期滑点、在不推高市价的前提下温和提前备货属于合规的 Pre-Hedging(LBMA 守则附件 1);而通过挂虚假大单欺骗市场(DOJ 摩根大通定罪案)或串通泄露客户止损位推价扫损(CFTC 瑞银/德银案)则属违法操纵,受 CME 规则 575(RA2608-5) 严厉追责。